Ein neuer Job, familiäre Veränderungen oder der Wunsch nach etwas Neuem führen dazu, dass eine Immobilie verkauft werden soll, obwohl der Immobilienkredit noch lange nicht abbezahlt ist. Viele Eigentümer schrecken in dieser Situation vor hohen Zusatzkosten zurück, insbesondere vor der sogenannten Vorfälligkeitsentschädigung. Doch ein Verkauf trotz laufender Finanzierung ist möglich und oft lassen sich unnötige Gebühren vermeiden, wenn man die richtigen Schritte kennt und frühzeitig handelt.

Bankgespräch vorab führen und finanzielle Lage prüfen
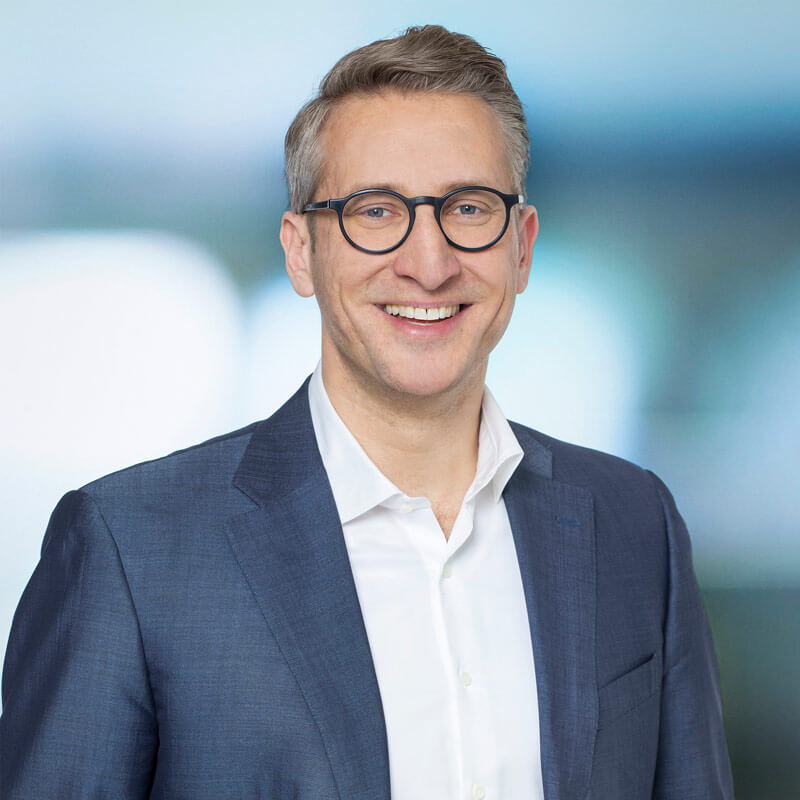
„Es ist essenziell, vor dem Verkauf einer Immobilie das Gespräch mit der finanzierenden Bank zu suchen“, betont Philipp Schmidt-Bovendeert, Geschäftsführender Gesellschafter von Dr. Schmidt-Bovendeert Immobilien im Westerwald. Die Bank liefert wichtige Informationen über die Restschuld und eventuelle Kosten bei einer Darlehensablösung. In diesem Zusammenhang wird auch geklärt, ob bestimmte Sonderkündigungsrechte existieren oder vertragliche Möglichkeiten genutzt werden können. „Je genauer die Verkäufer über ihre finanzielle Situation informiert sind, desto präziser können sie den Verkaufspreis ansetzen und unerwartete Kosten vermeiden“, erklärt Schmidt-Bovendeert. Eine offene Kommunikation mit der Bank fördert zudem das Vertrauen und kann den Verkaufsprozess beschleunigen.
Gründe und Bedingungen für Vorfälligkeitszinsen
Vorfälligkeitsentschädigungen entstehen, wenn ein Kreditnehmer sein Darlehen vorzeitig zurückzahlt und die Bank dadurch Zinseinnahmen verliert. „Die Höhe dieser Entschädigung ist von verschiedenen Faktoren abhängig, wie der Restlaufzeit des Kredits und dem aktuellen Zinsniveau“, erklärt Schmidt-Bovendeert. Es ist jedoch wichtig zu wissen, dass nach einer Laufzeit von zehn Jahren die Möglichkeit besteht, den Kredit mit einer Frist von sechs Monaten gesetzlich zu kündigen, ohne dass eine Vorfälligkeitsentschädigung anfällt. Dies kann den Zeitpunkt des Immobilienverkaufs wesentlich beeinflussen.
Optionen zur Vermeidung hoher Ablösekosten
Ein vollständiger Rückkauf des Kredits ist nicht immer notwendig, wenn eine Immobilie verkauft wird. „In einigen Fällen kann der Käufer den bestehenden Kredit übernehmen, was besonders vorteilhaft sein kann, wenn der vereinbarte Zinssatz unter dem aktuellen Marktwert liegt“, so Schmidt-Bovendeert. Diese Übernahme setzt jedoch die Zustimmung der Bank und eine Überprüfung der Bonität des Käufers voraus. Eine weitere Möglichkeit besteht darin, den Verkaufszeitpunkt strategisch zu planen, um doppelte Kosten und unnötige Zinszahlungen zu vermeiden, zum Beispiel kurz vor dem Ende der Zinsbindung oder nach Ablauf der Zehnjahresfrist.
Erfahrene Immobilienmakler spielen in diesem Prozess eine entscheidende Rolle. Sie koordinieren die Kommunikation zwischen Verkäufer, Bank und potenziellen Käufern, achten auf realistische Zeitpläne und stellen sicher, dass finanzielle und rechtliche Aspekte nahtlos aufeinander abgestimmt sind. „Ein Hausverkauf, auch mit laufendem Kredit, sollte keine Belastung darstellen, sondern ein wohlüberlegter Schritt in einen neuen Lebensabschnitt sein“, unterstreicht Schmidt-Bovendeert.
Planen Sie den Verkauf Ihrer Immobilie im Westerwald, trotz laufendem Kredit? Kontaktieren Sie uns. Wir unterstützen Sie während des gesamten Prozesses und arbeiten eng mit Ihrer Bank zusammen, um die ökonomisch sinnvollste Lösung zu finden.
Hinweise
In diesem Text wird aus Gründen der besseren Lesbarkeit das generische Maskulinum verwendet. Weibliche und anderweitige Geschlechteridentitäten werden dabei ausdrücklich mitgemeint, soweit es für die Aussage erforderlich ist.
Rechtlicher Hinweis: Dieser Beitrag stellt keine Steuer- oder Rechtsberatung im Einzelfall dar. Bitte lassen Sie die Sachverhalte in Ihrem konkreten Einzelfall von einem Rechtsanwalt und/oder Steuerberater klären.
Wordliner/Bild erstellt mit OpenAI’s Sora
STR_VER_6